Quel taux immobilier en Corse en octobre 2026 ?
Le baromètre CAFPI d’octobre 2026 indique 3,51 % sur vingt ans en Corse, hors assurance. Pour un projet à Ajaccio ou Bastia, ce chiffre aide à cadrer un financement. Il ne constitue ni une offre bancaire ni un tarif identique pour tous les emprunteurs. Source : tableau régional CAFPI, daté du 15 octobre 2026.
La question utile devient alors : que change le niveau des taux pour le montant que l’on peut acheter — ou pour le budget des acquéreurs auxquels on souhaite vendre ?
Depuis 2023, quatre repères pour comparer à durée égale
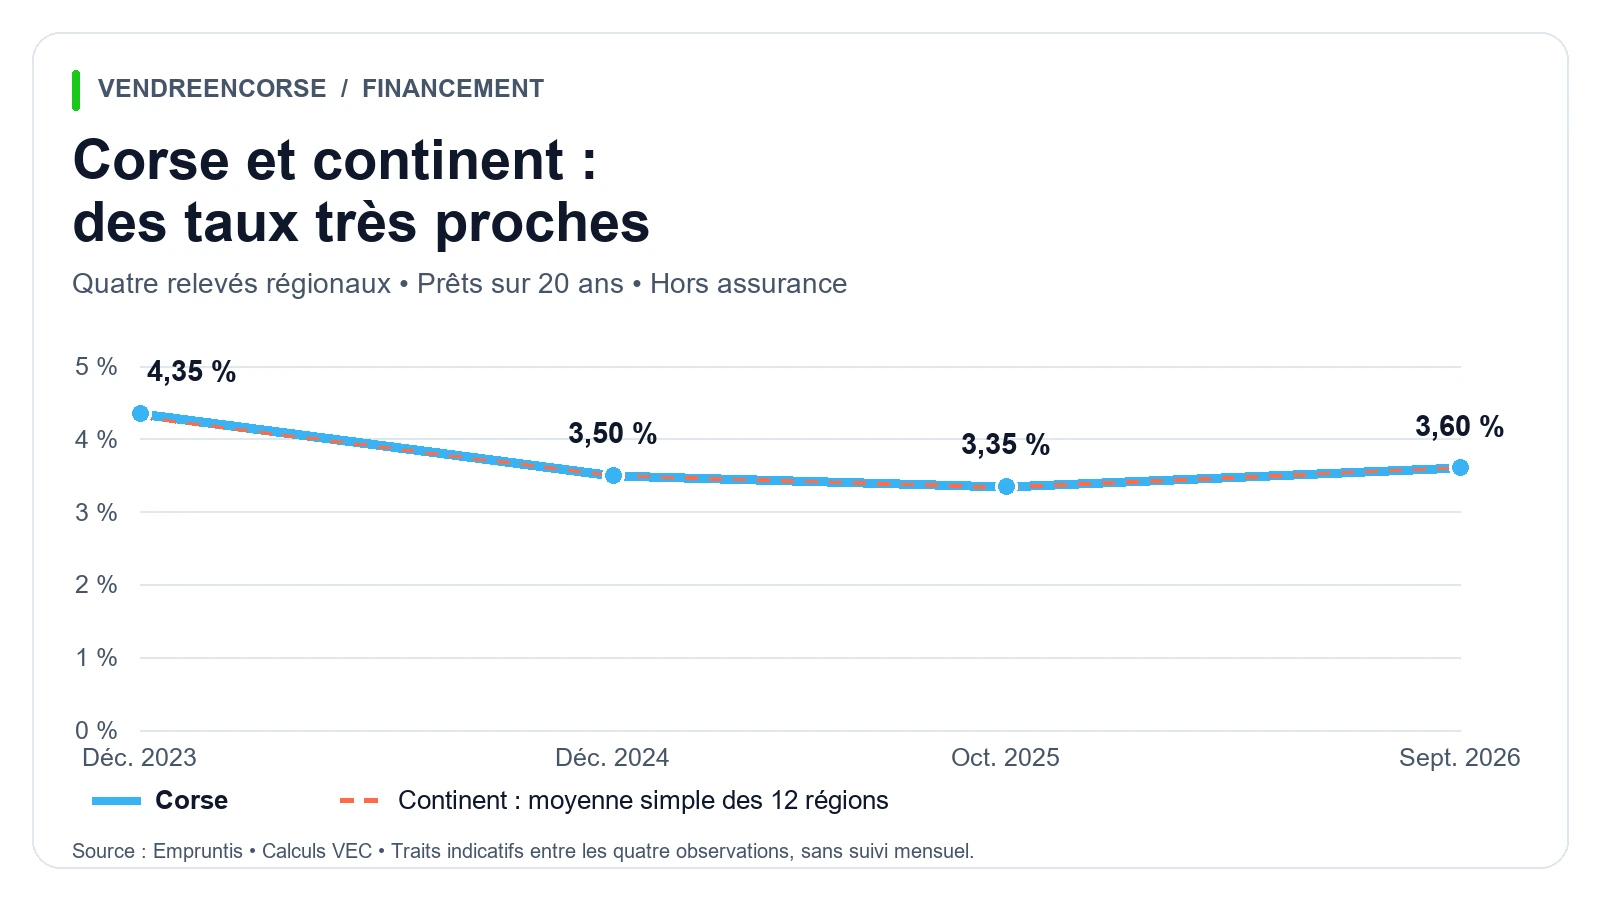
Pour suivre l’évolution, nous avons retenu les tableaux régionaux d’un même courtier, Empruntis, sur une même durée : vingt ans, hors assurance. Le continent désigne ici la moyenne arithmétique des douze autres régions métropolitaines, chacune ayant le même poids. Ce n’est pas une moyenne pondérée par les montants empruntés.
| RelevéEmpruntis | CorseTaux sur 20 ans | ContinentMoyenne simple | ÉcartCorse − continent |
|---|---|---|---|
| Décembre 2023 | 4,35 % | 4,30 % | +0,05 point |
| Décembre 2024 | 3,50 % | 3,50 % | 0,00 point |
| Octobre 2025 | 3,35 % | 3,34 % | +0,01 point |
| Septembre 2026 | 3,60 % | 3,61 % | −0,01 point |
Calculs VEC à partir des tableaux Empruntis : décembre 2023, décembre 2024, octobre 2025, septembre 2026, relevé du 17 septembre. Moyennes et écarts arrondis au centième de point après calcul. Télécharger les données de comparaison en CSV.
La détente est nette entre les relevés de fin 2023 et d’octobre 2025 : le taux corse passe de 4,35 % à 3,35 %, soit un point de moins. Puis il remonte de 0,25 point jusqu’en septembre 2026. Le continent suit un mouvement voisin.
Le calendrier pèse donc davantage que l’écart géographique dans ces observations. Attention toutefois : quatre dates ne suffisent pas à reconstituer chaque mois, à dater un point bas ou à démontrer l’absence de surcoût sur tous les dossiers. Les deux derniers intervalles ne correspondent pas à des années complètes.
Octobre 2026 : le repère corse de 3,51 % confirmé
Le tableau régional CAFPI d’octobre 2026, daté du 15 octobre, affiche 3,51 % en Corse sur vingt ans, hors assurance. La moyenne simple des douze régions continentales, recalculée à partir de ce même tableau, atteint 3,505 %, soit également environ 3,51 % après arrondi.
C’est un repère publié en octobre ; le commentaire national de CAFPI décrit des taux négociés en septembre. Il ne s’agit donc pas d’une moyenne définitive de tous les prêts accordés pendant octobre. L’effectif des dossiers corses n’est pas précisé.
Les 3,60 % d’Empruntis en septembre et les 3,51 % de CAFPI en octobre ne prouvent pas une baisse mensuelle. Le courtier et l’échantillon changent. Le repère CAFPI complète la comparaison historique sans prolonger sa courbe.
Pour 250 000 € empruntés, combien par mois ?
Passons du taux au budget. Voici une simulation à capital et durée identiques : 250 000 € remboursés en 240 mensualités constantes, sans assurance, frais ni différé.
| HypothèseTaux nominal fixe | MensualitéHors assurance | Intérêts totauxSur 20 ans, hors frais |
|---|---|---|
| 4,35 %Repère corse décembre 2023 | 1 561 € | 124 749 € |
| 3,35 %Repère corse octobre 2025 | 1 431 € | 93 369 € |
| 3,51 %CAFPI, baromètre octobre 2026 | 1 451 € | 98 284 € |
| 4,00 %Scénario de sensibilité | 1 515 € | 113 588 € |
Calculs VEC, arrondis à l’euro après calcul. Les intérêts sont calculés avec la mensualité non arrondie. Ces exemples ne constituent pas des offres de prêt. Le scénario à 4 % sert à tester un budget ; ce n’est pas une prévision.
Entre 4,35 % et 3,35 %, la mensualité diminue d’environ 131 €, avec près de 31 380 € d’intérêts en moins sur vingt ans. À l’inverse, passer de 3,51 % à 4 % ajoute environ 64 € par mois pour ce même capital.
À court terme, quel effet sur un achat ou une vente en Corse ?
Pour un acheteur, la marge de manœuvre se lit aussi à mensualité constante. Avec 1 500 € par mois consacrés au prêt, hors assurance, le capital finançable sur vingt ans atteint environ 258 410 € à 3,51 %, contre 247 533 € à 4 %. L’écart approche 10 900 €, à apport inchangé.
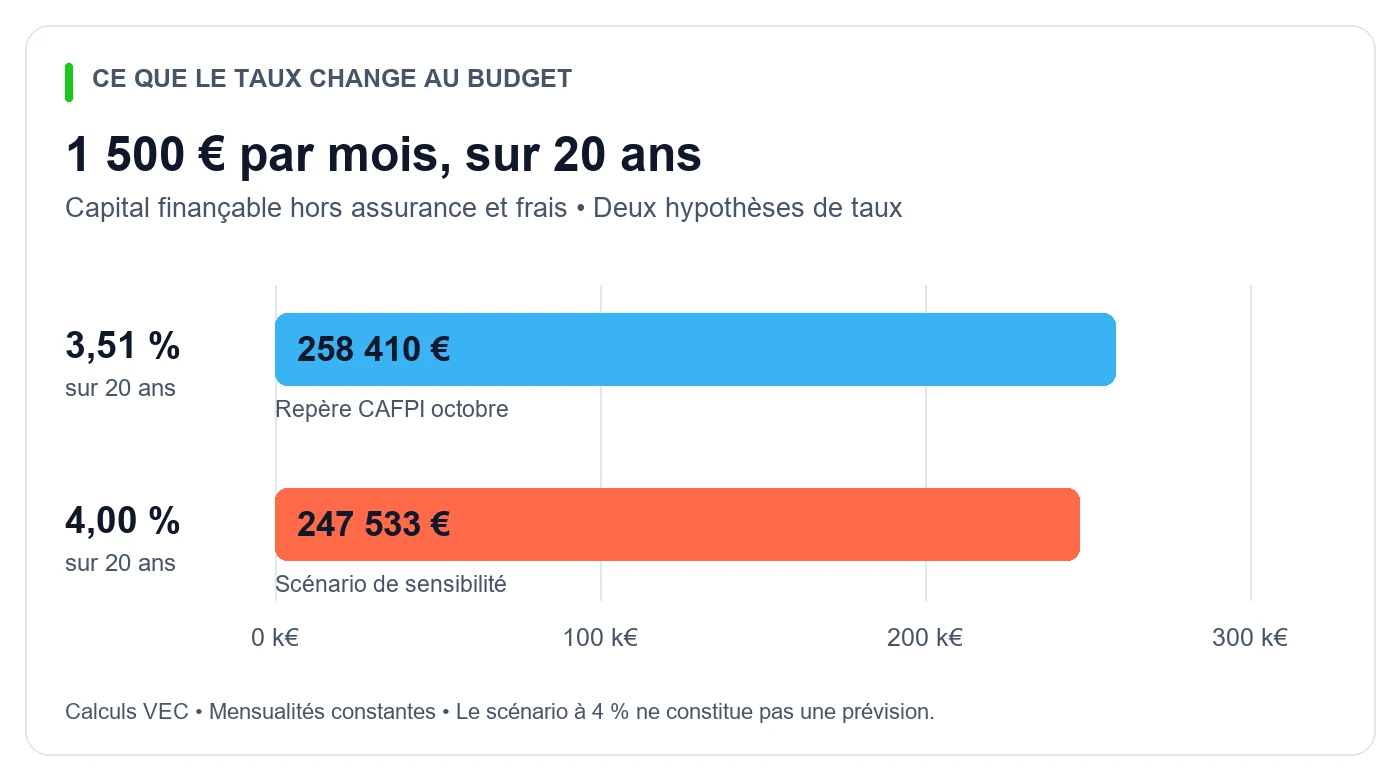
Cette différence peut conduire à revoir le montant de travaux, la surface recherchée ou l’apport mobilisé. Le capital empruntable n’est pas le prix maximal du logement : il faut intégrer l’apport, les frais d’acquisition et l’ensemble des dépenses du projet.
Pour un vendeur, le mécanisme compte également. Un acquéreur proche de sa limite de financement peut disposer de moins de marge pour accepter le prix demandé. Cela invite à confronter ce prix aux ventes comparables et aux conditions actuelles de financement. Le taux seul ne permet pas de déduire une décote, une baisse générale des prix ou un délai de vente.
Notre analyse des prix et tendances immobilières en Corse en 2026 donne les repères de ventes signées en 2A et 2B. Pour préciser le secteur, consultez également le marché immobilier d’Ajaccio. Si vous préparez une vente, vous pouvez estimer votre bien à Ajaccio sur Ajaccio Estimation, en complément de la lecture des ventes locales. La validation du financement relève du prêteur.
Quels indicateurs suivre pour comparer les prochaines offres ?
Conservez la même durée, la même source et la même catégorie de taux d’un relevé à l’autre. Puis comparez vos offres complètes à capital et durée comparables : taux nominal, assurance, garanties et frais nécessaires.
Le TAEG rassemble les intérêts et les coûts obligatoires liés à l’obtention du crédit. Il permet de comparer plus largement que le taux nominal hors assurance. Source : Service Public, définition du TAEG.
Autre distinction essentielle : la Banque de France publie 3,32 % en août 2026 pour les nouveaux crédits à l’habitat hors renégociations, toutes durées confondues. Il s’agit d’un taux hors frais et assurance, pondéré par les flux. Le soustraire du taux corse sur vingt ans d’un autre mois ne mesurerait pas un « supplément Corse ». Source : Banque de France, publication du 6 octobre 2026.
Dispose-t-on d’un taux distinct pour Ajaccio, Bastia, le 2A ou le 2B ?
Les tableaux utilisés ici portent sur la région Corse. Ils ne permettent pas d’attribuer un taux propre à Ajaccio ou Bastia, ni de mesurer un écart entre Corse-du-Sud et Haute-Corse. Votre offre dépendra de l’étude de votre dossier et des conditions proposées par la banque.
Faut-il attendre une baisse des taux pour acheter ?
Ces quatre relevés ne permettent pas de prévoir le prochain mouvement. Pour décider, comparez le financement disponible aujourd’hui, le coût du logement recherché et votre marge de sécurité. Une simulation avec un taux plus élevé aide à tester cette marge, sans annoncer que ce scénario se réalisera.
Sources consultées le 15 octobre 2026. La comparaison décrit les baromètres cités ; elle ne mesure ni les refus de crédit ni le coût de tous les prêts effectivement accordés en Corse. Les calculs continentaux excluent la Corse et les territoires ultramarins.