Vendre enCorse.com

Taux immobiliers en Corse : paie-t-on plus cher que sur le continent ?

Quel taux immobilier en Corse en octobre 2026 ?

Le baromètre CAFPI d’octobre 2026 indique 3,51 % sur vingt ans en Corse, hors assurance. Pour un projet à Ajaccio ou Bastia, ce chiffre aide à cadrer un financement. Il ne constitue ni une offre bancaire ni un tarif identique pour tous les emprunteurs. Source : tableau régional CAFPI, daté du 15 octobre 2026.

La question utile devient alors : que change le niveau des taux pour le montant que l’on peut acheter — ou pour le budget des acquéreurs auxquels on souhaite vendre ?

Depuis 2023, quatre repères pour comparer à durée égale

Pour suivre l’évolution, nous avons retenu les tableaux régionaux d’un même courtier, Empruntis, sur une même durée : vingt ans, hors assurance. Le continent désigne ici la moyenne arithmétique des douze autres régions métropolitaines, chacune ayant le même poids. Ce n’est pas une moyenne pondérée par les montants empruntés.
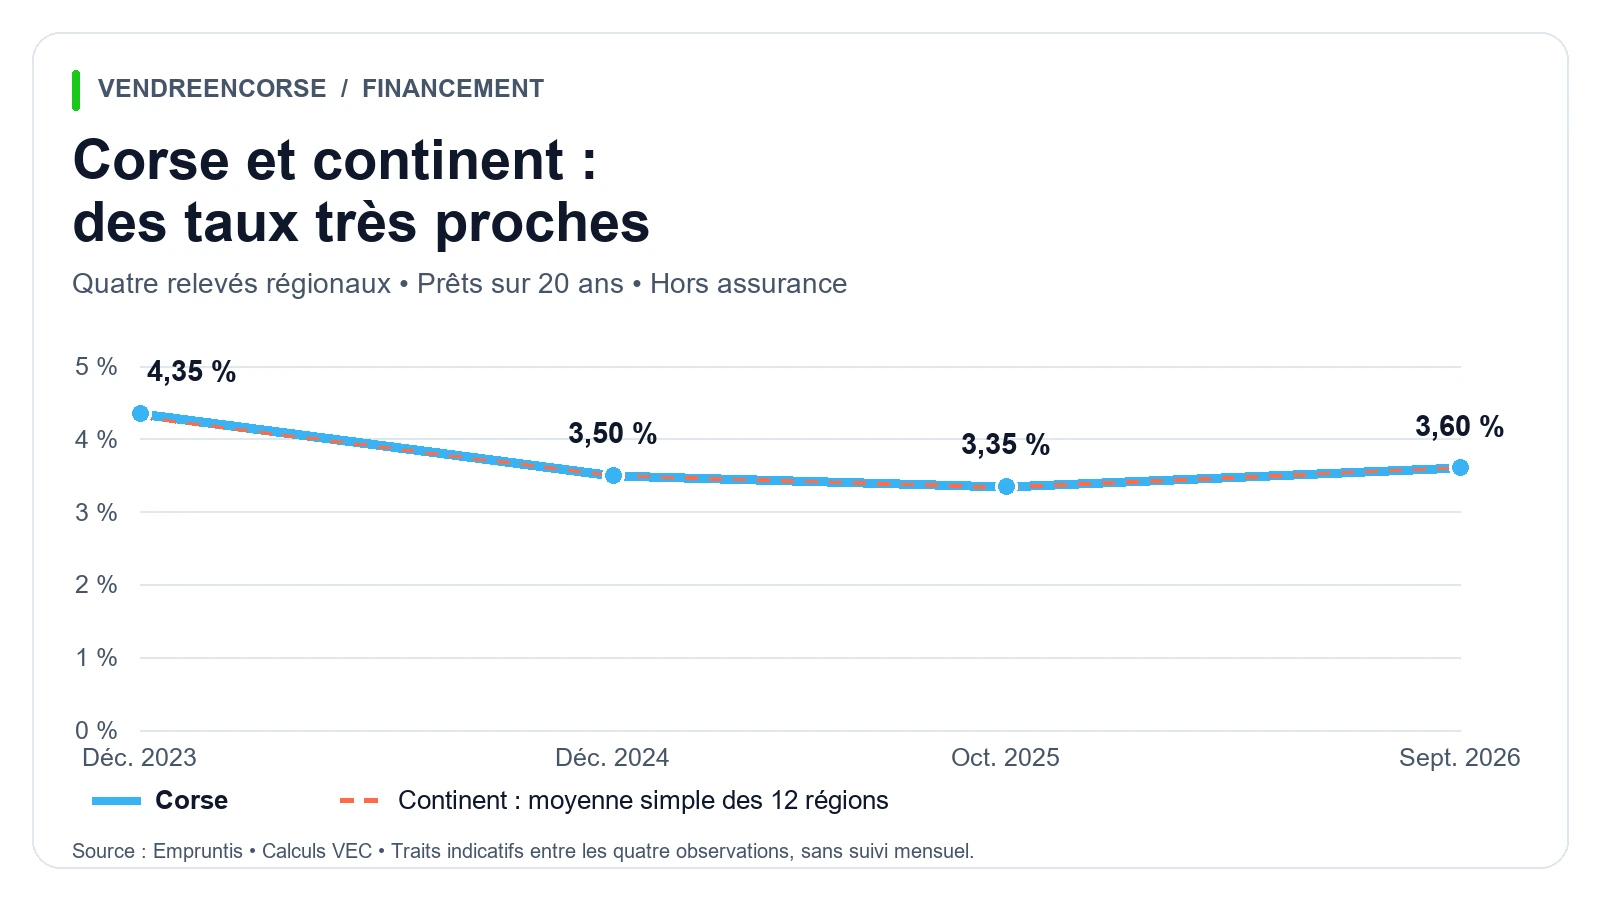
20 ansHors assurance4 observations comparables
Quatre relevés Empruntis de 2023 à 2026 : les taux sur vingt ans en Corse et dans les douze régions continentales sont presque superposés.
Sources : tableaux régionaux Empruntis, calculs VEC. Les traits relient quatre observations et ne décrivent pas les variations mensuelles. Valeurs, méthode et liens vers les sources dans le tableau ci-dessous.
RelevéEmpruntisCorseTaux sur 20 ansContinentMoyenne simpleÉcartCorse − continent
Décembre 20234,35 %4,30 %+0,05 point
Décembre 20243,50 %3,50 %0,00 point
Octobre 20253,35 %3,34 %+0,01 point
Septembre 20263,60 %3,61 %−0,01 point

Calculs VEC à partir des tableaux Empruntis : décembre 2023, décembre 2024, octobre 2025, septembre 2026, relevé du 17 septembre. Moyennes et écarts arrondis au centième de point après calcul. Télécharger les données de comparaison en CSV.

La détente est nette entre les relevés de fin 2023 et d’octobre 2025 : le taux corse passe de 4,35 % à 3,35 %, soit un point de moins. Puis il remonte de 0,25 point jusqu’en septembre 2026. Le continent suit un mouvement voisin.

Le calendrier pèse donc davantage que l’écart géographique dans ces observations. Attention toutefois : quatre dates ne suffisent pas à reconstituer chaque mois, à dater un point bas ou à démontrer l’absence de surcoût sur tous les dossiers. Les deux derniers intervalles ne correspondent pas à des années complètes.

Octobre 2026 : le repère corse de 3,51 % confirmé

Le tableau régional CAFPI d’octobre 2026, daté du 15 octobre, affiche 3,51 % en Corse sur vingt ans, hors assurance. La moyenne simple des douze régions continentales, recalculée à partir de ce même tableau, atteint 3,505 %, soit également environ 3,51 % après arrondi.

C’est un repère publié en octobre ; le commentaire national de CAFPI décrit des taux négociés en septembre. Il ne s’agit donc pas d’une moyenne définitive de tous les prêts accordés pendant octobre. L’effectif des dossiers corses n’est pas précisé.

Les 3,60 % d’Empruntis en septembre et les 3,51 % de CAFPI en octobre ne prouvent pas une baisse mensuelle. Le courtier et l’échantillon changent. Le repère CAFPI complète la comparaison historique sans prolonger sa courbe.

Pour 250 000 € empruntés, combien par mois ?

Passons du taux au budget. Voici une simulation à capital et durée identiques : 250 000 € remboursés en 240 mensualités constantes, sans assurance, frais ni différé.

HypothèseTaux nominal fixeMensualitéHors assuranceIntérêts totauxSur 20 ans, hors frais
4,35 %Repère corse décembre 20231 561 €124 749 €
3,35 %Repère corse octobre 20251 431 €93 369 €
3,51 %CAFPI, baromètre octobre 20261 451 €98 284 €
4,00 %Scénario de sensibilité1 515 €113 588 €

Calculs VEC, arrondis à l’euro après calcul. Les intérêts sont calculés avec la mensualité non arrondie. Ces exemples ne constituent pas des offres de prêt. Le scénario à 4 % sert à tester un budget ; ce n’est pas une prévision.

Entre 4,35 % et 3,35 %, la mensualité diminue d’environ 131 €, avec près de 31 380 € d’intérêts en moins sur vingt ans. À l’inverse, passer de 3,51 % à 4 % ajoute environ 64 € par mois pour ce même capital.

À court terme, quel effet sur un achat ou une vente en Corse ?

Pour un acheteur, la marge de manœuvre se lit aussi à mensualité constante. Avec 1 500 € par mois consacrés au prêt, hors assurance, le capital finançable sur vingt ans atteint environ 258 410 € à 3,51 %, contre 247 533 € à 4 %. L’écart approche 10 900 €, à apport inchangé.
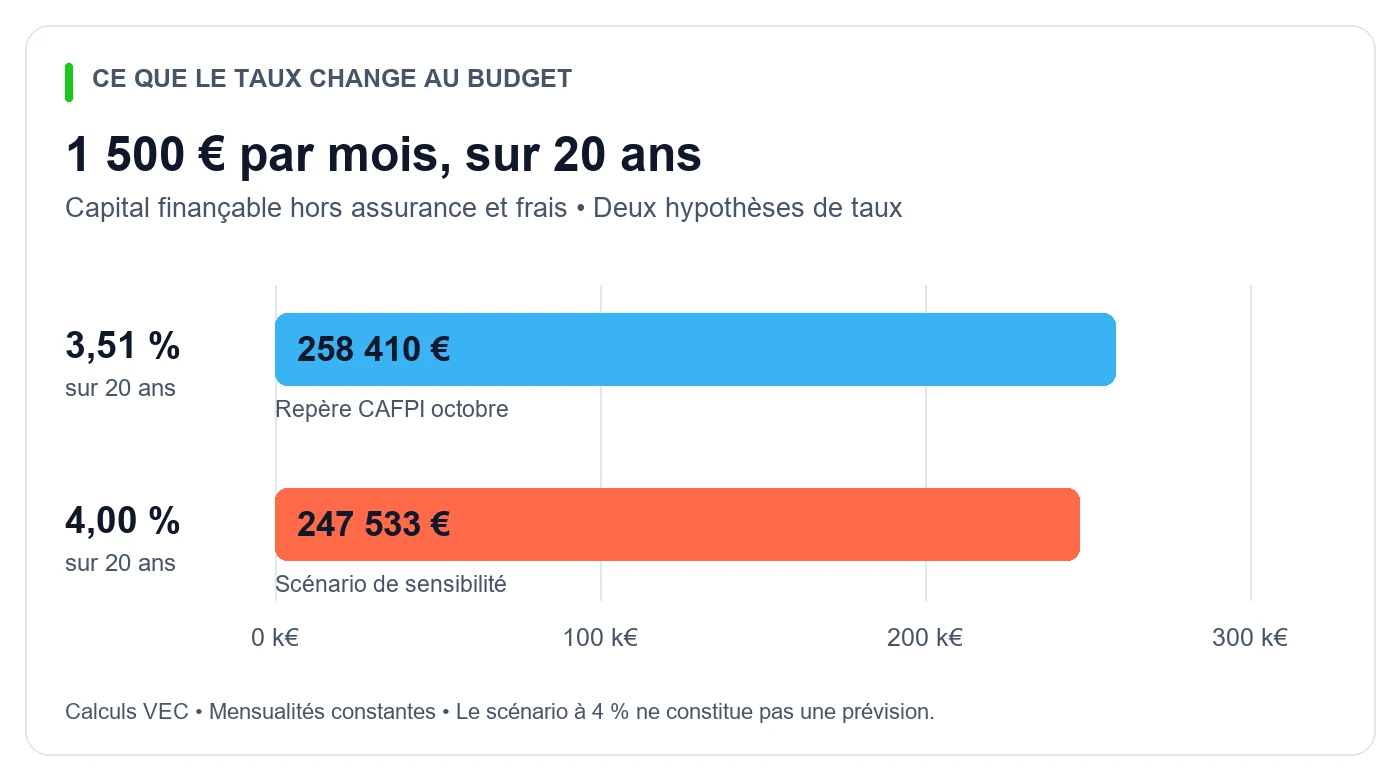
À 1 500 euros par mois sur vingt ans, le capital finançable passe d’environ 258 410 euros à 3,51 % à 247 533 euros à 4 %.
Calculs VEC à mensualités constantes, hors assurance et frais. Le taux de 4 % est une hypothèse de sensibilité, pas une prévision.

Cette différence peut conduire à revoir le montant de travaux, la surface recherchée ou l’apport mobilisé. Le capital empruntable n’est pas le prix maximal du logement : il faut intégrer l’apport, les frais d’acquisition et l’ensemble des dépenses du projet.

Pour un vendeur, le mécanisme compte également. Un acquéreur proche de sa limite de financement peut disposer de moins de marge pour accepter le prix demandé. Cela invite à confronter ce prix aux ventes comparables et aux conditions actuelles de financement. Le taux seul ne permet pas de déduire une décote, une baisse générale des prix ou un délai de vente.

Notre analyse des prix et tendances immobilières en Corse en 2026 donne les repères de ventes signées en 2A et 2B. Pour préciser le secteur, consultez également le marché immobilier d’Ajaccio. Si vous préparez une vente, vous pouvez estimer votre bien à Ajaccio sur Ajaccio Estimation, en complément de la lecture des ventes locales. La validation du financement relève du prêteur.

Quels indicateurs suivre pour comparer les prochaines offres ?

Conservez la même durée, la même source et la même catégorie de taux d’un relevé à l’autre. Puis comparez vos offres complètes à capital et durée comparables : taux nominal, assurance, garanties et frais nécessaires.

Le TAEG rassemble les intérêts et les coûts obligatoires liés à l’obtention du crédit. Il permet de comparer plus largement que le taux nominal hors assurance. Source : Service Public, définition du TAEG.

Autre distinction essentielle : la Banque de France publie 3,32 % en août 2026 pour les nouveaux crédits à l’habitat hors renégociations, toutes durées confondues. Il s’agit d’un taux hors frais et assurance, pondéré par les flux. Le soustraire du taux corse sur vingt ans d’un autre mois ne mesurerait pas un « supplément Corse ». Source : Banque de France, publication du 6 octobre 2026.

Dispose-t-on d’un taux distinct pour Ajaccio, Bastia, le 2A ou le 2B ?

Les tableaux utilisés ici portent sur la région Corse. Ils ne permettent pas d’attribuer un taux propre à Ajaccio ou Bastia, ni de mesurer un écart entre Corse-du-Sud et Haute-Corse. Votre offre dépendra de l’étude de votre dossier et des conditions proposées par la banque.

Faut-il attendre une baisse des taux pour acheter ?

Ces quatre relevés ne permettent pas de prévoir le prochain mouvement. Pour décider, comparez le financement disponible aujourd’hui, le coût du logement recherché et votre marge de sécurité. Une simulation avec un taux plus élevé aide à tester cette marge, sans annoncer que ce scénario se réalisera.

Sources consultées le 15 octobre 2026. La comparaison décrit les baromètres cités ; elle ne mesure ni les refus de crédit ni le coût de tous les prêts effectivement accordés en Corse. Les calculs continentaux excluent la Corse et les territoires ultramarins.
Primo-accédant en Corse : êtes-vous exonéré de la hausse 2025 des droits de mutation à l’acte ?

En Corse, depuis juin 2025, la taxe départementale des DMTO peut atteindre 5 %. Ce taux n’est pas le total des frais d’acquisition réglés chez le notaire. Primo-accédant en résidence principale, vous pouvez éviter la majoration de 0,5 point si votre dossier est correctement qualifié. Faites valider votre situation et votre chiffrage complet avant l’acte, pas à la signature.

Réponse directe

En Corse, depuis le 1er juin 2025, le taux plein de la taxe départementale applicable aux ventes immobilières dans l’ancien peut atteindre 5 %. Si vous êtes primo-accédant et que vous achetez votre résidence principale, vous pouvez rester au régime antérieur pour cette majoration, sous conditions.

Cette exonération ne signifie pas “pas de frais de notaire”. Elle signifie : pas de majoration de 0,5 point sur la part concernée des taxes.

DMTO, 5 % et “frais de notaire” : ce que chaque terme recouvre

Les DMTO sont des taxes dues lors d’une acquisition immobilière, principalement dans l’ancien. Le taux à 5 % dont on parle en 2025 vise la taxe départementale (droits d’enregistrement / taxe de publicité foncière selon les cas).

Les “frais de notaire”, terme courant mais imprécis, correspondent en réalité aux frais d’acquisition payés lors de la signature. Ils additionnent les DMTO et d’autres postes (rémunération réglementée du notaire, débours, contributions). C’est pour cela que le total réglé à l’étude est supérieur à 5 % dans l’ancien, même lorsque la taxe départementale est à 5 %.

Retenez une règle simple : 5 % est un taux d’une composante fiscale ; la facture finale est un total.

Ce qui compte vraiment en décembre 2025 : le régime applicable aujourd’hui

En pratique, si vous signez un acte en Corse en décembre 2025, vous êtes déjà dans le cadre ouvert par la loi de finances 2025, qui permet la majoration temporaire jusqu’à 5 % (selon décision locale) et prévoit un traitement spécifique pour les primo-accédants.

La date de l’acte reste le point de référence non pas pour “éviter juin 2025”, mais parce que c’est au jour de la signature que le notaire applique le régime, sur la base de votre situation et de vos justificatifs.

Primo-accédant : les conditions à vérifier, sans approximation

Vous êtes considéré comme primo-accédant, dans ce cadre, si vous n’avez pas été propriétaire de votre résidence principale au cours des deux dernières années. La condition s’apprécie pour chaque acquéreur, ce qui est décisif en cas d’achat à deux.

Le bien doit devenir votre résidence principale. Ce n’est pas une formule : il faut une cohérence entre le projet déclaré et la réalité d’occupation.

Enfin, l’avantage est assorti d’une logique d’engagement dans le temps (principe rappelé par les sources institutionnelles et notariales), ce qui impose d’anticiper les scénarios de mobilité, de revente ou de mise en location.

Le point qui fait perdre l’avantage : l’achat à deux mal qualifié

L’erreur classique, en primo-accession, consiste à penser que l’éligibilité de l’un “entraîne” automatiquement celle de l’ensemble. En réalité, selon la situation des coacquéreurs et la structure de l’acquisition, l’avantage peut être total ou partiel, et le notaire applique alors un calcul cohérent avec les quotes-parts retenues.

Ce point ne se traite pas à la veille de la signature. Il se traite au moment où vous montez le dossier, parce qu’il impacte le chiffrage et la stabilité de votre financement.

Chiffrer correctement : mesurer la hausse sans confondre les bases

La majoration 2025 correspond à 0,5 point sur la part concernée. L’ordre de grandeur se lit simplement : environ 500 € par tranche de 100 000 € de prix, pour l’effet de la hausse seule.

Ce repère sert à comprendre l’enjeu de l’exonération. Il ne sert pas à estimer le montant total des frais d’acquisition, qui dépend du total des taxes et des autres postes réglés à la signature. Notaires de France+1

Méthode claire pour éviter les erreurs de lecture et les ajustements tardifs

Le bon objectif n’est pas de raisonner en “pourcentage unique”, mais d’obtenir, avant la signature, un chiffrage qui distingue clairement la part fiscale (DMTO) et le reste des frais d’acquisition, puis de faire confirmer le régime primo-accédant retenu pour chaque acquéreur.

La question utile à poser n’est pas “combien au total ?” mais : “quel régime appliquez-vous à ma situation et sur quelles pièces ?”. C’est ce cadrage qui évite les malentendus sur le “5 %”.

Conclusion

En décembre 2025, la hausse est un fait acquis en Corse : le sujet n’est plus la date de juin, mais votre éligibilité primo-accédant et votre capacité à raisonner en coût complet d’acquisition, sans confondre le taux de 5 % avec la facture globale payée chez le notaire.

Si vous le souhaitez, je peux maintenant intégrer cette version “décembre 2025” dans votre gabarit final (avec standfirst, synthèse, excerpt, slugs, RankMath et image) en conservant exactement ce ton.

Corse : Prêts aidés, maximisez vos chances d’accéder à la propriété !

Vous rêvez de devenir propriétaire mais les contraintes financières vous freinent ? Découvrez les prêts immobiliers aidés qui rendent l’achat d’un bien immobilier plus accessible grâce à des taux avantageux, des prêts à taux zéro et des solutions d’épargne défiscalisée.

En tant que primo-accédants, vous avez plusieurs options pour concrétiser votre projet immobilier en Corse. Que vous soyez éligibles ou non aux prêts réglementés, il existe des solutions pour devenir propriétaire à moindre coût.

  • Épargne logement :
    Le Plan Épargne Logement (PEL) et le Compte Épargne Logement (CEL) vous permettent, après une période d’épargne définie, d’obtenir un prêt immobilier à taux avantageux pour financer votre acquisition. De plus, l’épargne réalisée dans un PEL est défiscalisée, constituant ainsi un apport financier sans contrainte majeure.
  • Prêt Action Logement :
    Destiné aux salariés du secteur privé en Corse et soumis à des conditions de ressources, ce prêt complémentaire à taux zéro peut couvrir une partie du montant restant à financer.
  • Prêt à Taux Zéro (PTZ) :
    Accessible sous conditions de revenus et pour l’achat d’un bien conforme aux normes en vigueur, le PTZ offre la possibilité d’obtenir un prêt sans intérêts pour tout ou partie de votre projet immobilier.
PrêtAvantagesRestrictions
PELTaux d’intérêt préférentiel – Défiscalisation de l’épargneMontant du prêt plafonné – Période d’épargne obligatoire de 4 ans minimum
CELTaux préférentiel – Période d’épargne plus courte (18 mois min)Montant du prêt généralement plus faible que le PEL
Action LogementPrêt complémentaire à taux 0%Réservé aux salariés du privé – Plafonds de ressources
Prêt ConventionnéTaux d’intérêt plafonnéConditions de ressources à remplir
PTZPrêt sans intérêtsRéservé à l’accession à la propriété – Plafonds de ressources stricts – Logement avec critères précis
Prêt HypothécaireMontants importants possibles – Pas de condition de ressourcesTaux d’intérêt du marché – Hypothèque sur le bien possédé

D’autres solutions comme le prêt conventionné (avec un taux plafonné) ou le prêt hypothécaire classique des banques peuvent également être envisagées pour le financement de votre projet, avec ou sans exigences spécifiques.

N’hésitez pas à vous renseigner auprès des établissements bancaires et surtout auprès de courtiers en prêt qui trouveront la solution la mieux adaptée à votre situation en Corse !

#immobilier #corse #accessionpropriété #financementaidé #prêtlogement #ptz #pel #cel #prêtconventionné #premieremain #primoaccedant